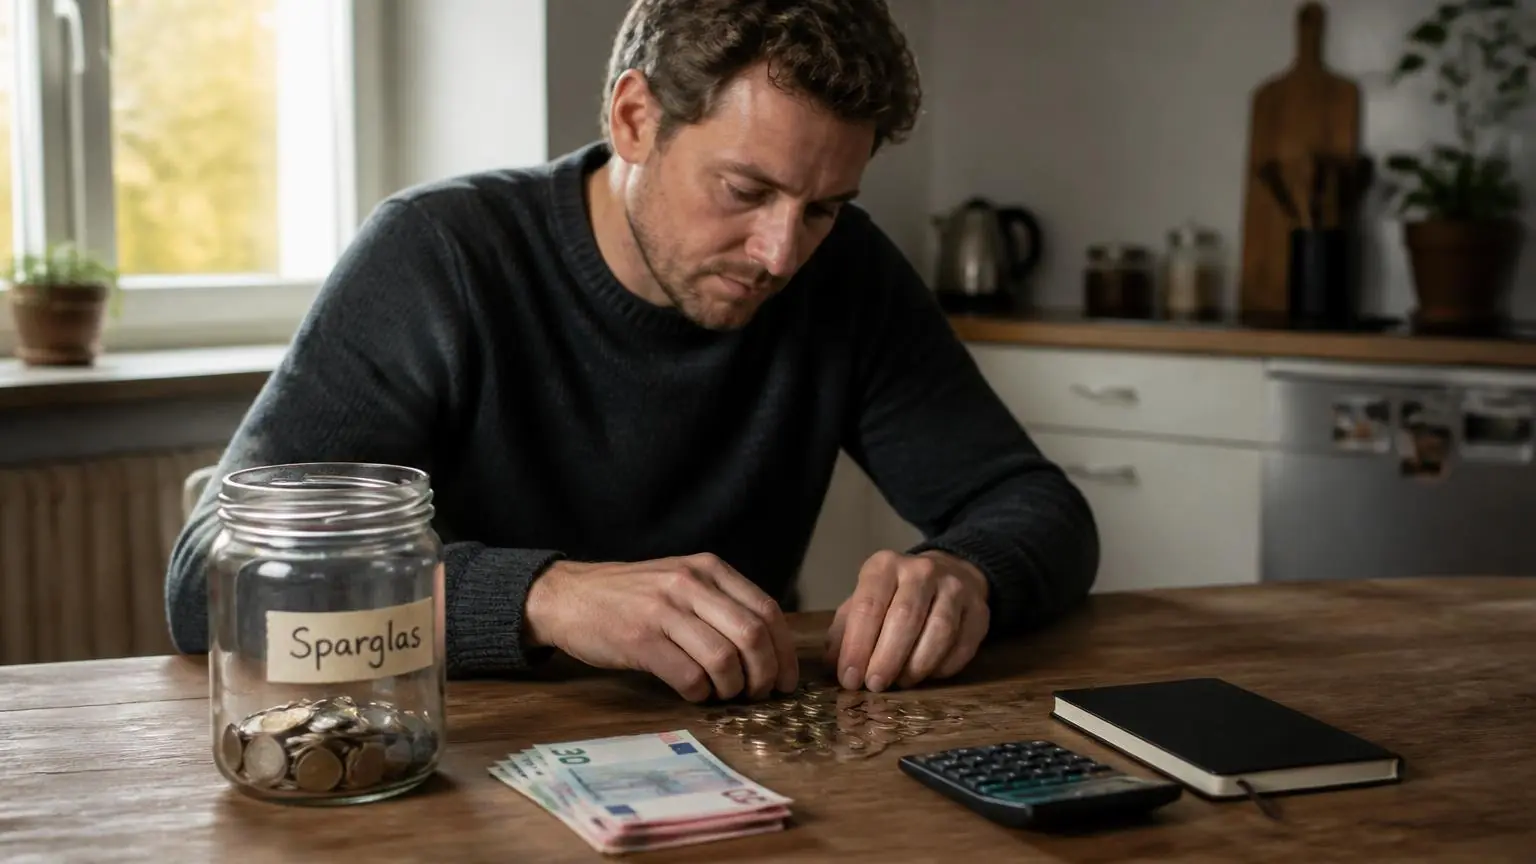

Γερμανία – Οι Γερμανοί εξακολουθούν να συγκαταλέγονται στους Ευρωπαίους με τα υψηλότερα ποσοστά αποταμίευσης, παρά τη μικρή υποχώρηση που καταγράφεται στα πρόσφατα στοιχεία.
Το ακαθάριστο ποσοστό αποταμίευσης διαμορφώνεται στο 18,9% του εισοδήματος, από 19,6% το 2024, ενώ σε ευρωπαϊκό επίπεδο υψηλότερη επίδοση εμφανίζει μόνο η Ελβετία, όπου το αντίστοιχο ποσοστό φτάνει το 27,4%.
- Η Ιταλία εμφανίζει ποσοστό αποταμίευσης 10,8%, πολύ κοντά στο 10,7% των ΗΠΑ.
- Στη Γερμανία το ακαθάριστο ποσοστό είχε φτάσει στο 22,9% το 2020, την περίοδο της πανδημίας.
- Το 75% θεωρεί σημαντική την αποταμίευση, αλλά μόνο το 35% δηλώνει ότι ακολουθεί συγκεκριμένο επενδυτικό σχέδιο.
Η διαφορά με την Ελβετία και την Ιταλία
Η σύγκριση αναδεικνύει μεγάλες αποκλίσεις στις συνήθειες των νοικοκυριών. Οι Ελβετοί αποταμιεύουν κατά μέσο όρο το 27,4% του ακαθάριστου εισοδήματός τους και βρίσκονται πάνω από τους Γερμανούς, οι οποίοι διατηρούν πάντως σημαντική απόσταση από χώρες με χαμηλότερες επιδόσεις. Στην Ελβετία, όπως επισημαίνεται στα στοιχεία, η χρηματοδότηση της πρόνοιας για τα γηρατειά από ιδιωτικούς πόρους είναι περισσότερο καθιερωμένη.


Στον αντίποδα, η Ιταλία καταγράφει 10,8% ακαθάριστη αποταμίευση, ποσοστό σχεδόν ταυτόσημο με το 10,7% που αναφέρεται για τις Ηνωμένες Πολιτείες. Πρόκειται για σύγκριση που αφορά την αποταμίευση σε σχέση με το εισόδημα και όχι το απόλυτο ύψος των χρημάτων που διαθέτουν οι κάτοικοι κάθε χώρας.
Το ακαθάριστο ποσοστό προκύπτει από τη διαίρεση της ακαθάριστης αποταμίευσης με το ακαθάριστο εισόδημα. Δεν αφαιρείται η φθορά και η απόσβεση κεφαλαίου, όπως η σταδιακή απώλεια αξίας ενός περιουσιακού στοιχείου. Γι’ αυτό η συγκεκριμένη μέτρηση χρειάζεται να διακρίνεται από το καθαρό ποσοστό αποταμίευσης.
Το ρεκόρ της πανδημίας και τα χρήματα που μένουν στην άκρη
Στη Γερμανία η υψηλότερη επίδοση της περιόδου που αναφέρεται στα στοιχεία σημειώθηκε το 2020, όταν το ακαθάριστο ποσοστό αποταμίευσης έφτασε το 22,9%. Τότε, οι περιορισμοί της πανδημίας είχαν μειώσει τις δυνατότητες κατανάλωσης: ταξίδια αναψυχής αναβάλλονταν, ενώ χώροι συνάντησης και διασκέδασης παρέμεναν κλειστοί επί μεγάλα διαστήματα.
Παρά την αποκλιμάκωση από εκείνο το επίπεδο, η αποταμίευση εξακολουθεί να αποτελεί σταθερή επιλογή για πολλά νοικοκυριά. Το καθαρό ποσοστό, το οποίο στο δημοσίευμα υπολογίζεται με βάση το πραγματικά διαθέσιμο εισόδημα, κινείται σταθερά μεταξύ 10% και 11%. Η πρακτική αντιστοίχιση είναι ότι, κατά μέσο όρο, από κάθε 100 ευρώ διαθέσιμου εισοδήματος περίπου 10 έως 11 ευρώ δεν κατευθύνονται στην κατανάλωση.
Το χάσμα ανάμεσα στην αποταμίευση και στις επενδύσεις
Το γεγονός ότι ένα μεγάλο μέρος του εισοδήματος παραμένει στην άκρη δεν σημαίνει ότι τα χρήματα αξιοποιούνται πάντοτε με μακροχρόνιο επενδυτικό σχεδιασμό. Μελέτες που αναφέρονται στο δημοσίευμα δείχνουν ότι σε άλλες χώρες οι αποταμιευτές στρέφονται περισσότερο στις χρηματιστηριακές αγορές, αντί να περιορίζονται σε προθεσμιακές καταθέσεις και παρόμοια προϊόντα χαμηλότερης απόδοσης.
Η απόσταση αυτή αποτυπώνεται σε έρευνα του Συνδέσμου Γερμανικών Ταμιευτηρίων (DSGV). Τρεις στους τέσσερις ερωτηθέντες, ποσοστό 75%, θεωρούν την αποταμίευση σημαντική ή πολύ σημαντική. Ωστόσο, μόνο το 35% δηλώνει ότι ακολουθεί συγκεκριμένο επενδυτικό πλάνο, ενώ το 28% αναφέρει ότι διαθέτει μετοχές.
Ένας βασικός λόγος επιφυλακτικότητας είναι η δυσκολία αξιολόγησης του επενδυτικού κινδύνου. Το 37% των ερωτηθέντων αναφέρει ότι αισθάνεται πως δεν μπορεί να εκτιμήσει σωστά τους κινδύνους που συνεπάγεται η τοποθέτηση χρημάτων στο χρηματιστήριο. Έτσι, η προτίμηση για αποταμίευση δεν μεταφράζεται απαραίτητα σε αντίστοιχη συμμετοχή στις κεφαλαιαγορές.
Το σχέδιο για επιδοτούμενους επενδυτικούς λογαριασμούς
Στο πλαίσιο της ενίσχυσης της μακροχρόνιας συνταξιοδοτικής αποταμίευσης, η γερμανική κυβέρνηση σχεδιάζει, σύμφωνα με το χρονοδιάγραμμα που περιγράφεται, να επιδοτεί από τον Ιανουάριο επενδυτικούς λογαριασμούς που συνδέονται με διαπραγματεύσιμα αμοιβαία κεφάλαια (ETF) ή άλλα χαρτοφυλάκια μετοχών.
Η προβλεπόμενη κατεύθυνση είναι να διευρυνθούν οι επιλογές για όσους επιθυμούν να συγκεντρώνουν κεφάλαια με ορίζοντα τη συνταξιοδότησή τους. Στα διαθέσιμα στοιχεία δεν προσδιορίζονται ποσά επιδότησης ή επιμέρους όροι συμμετοχής. Η αλλαγή παρουσιάζεται ως προσπάθεια να συνδεθεί περισσότερο η ισχυρή κουλτούρα αποταμίευσης των Γερμανών με τη μακροχρόνια επένδυση.