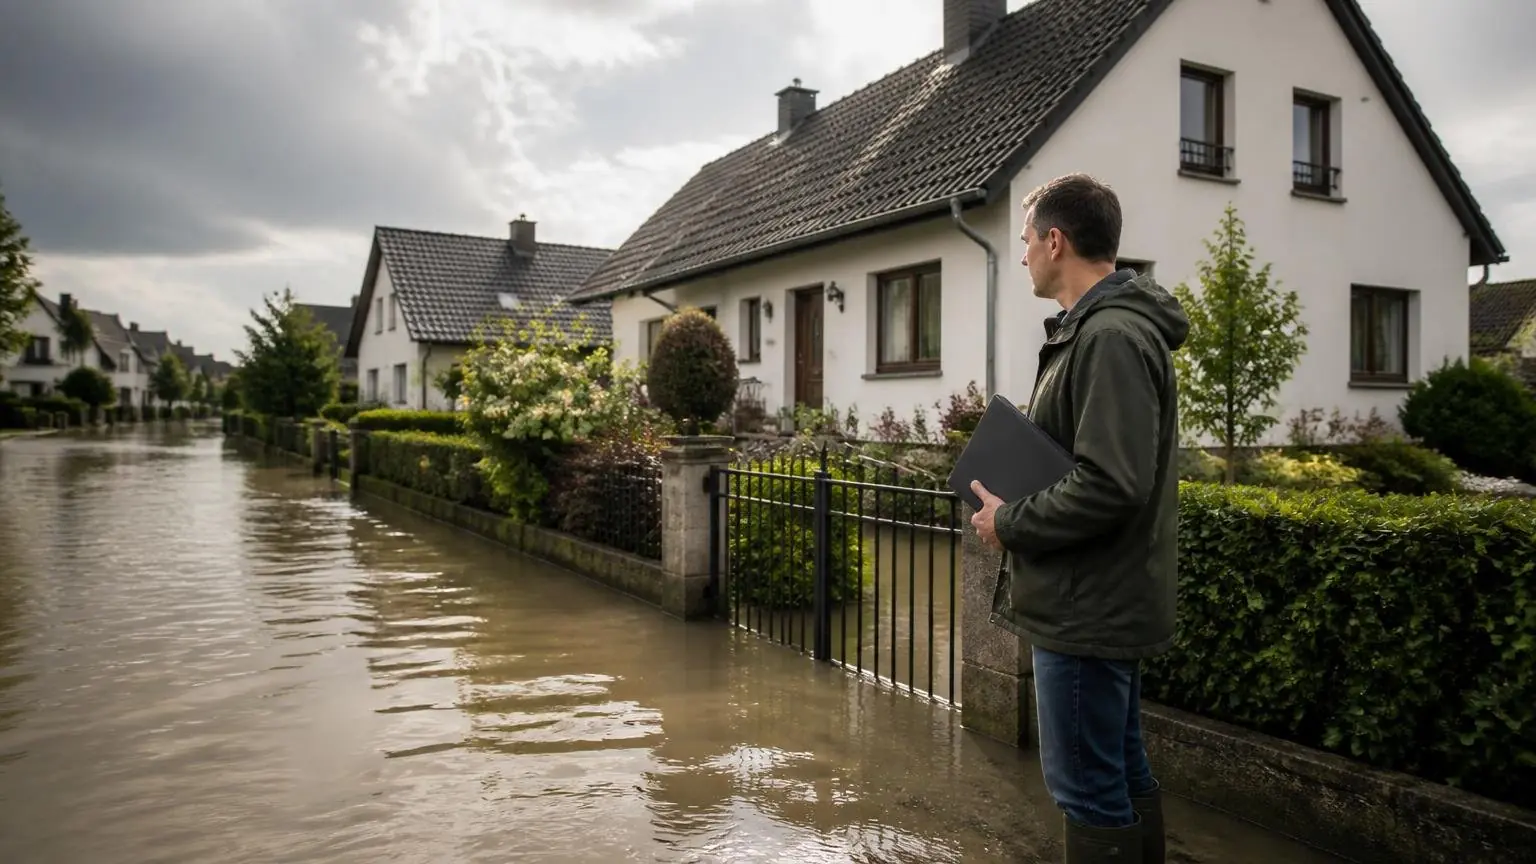

Γερμανία – Αλλαγές στην ασφάλιση κατοικιών απέναντι σε πλημμύρες και άλλες φυσικές καταστροφές σχεδιάζει η ομοσπονδιακή κυβέρνηση. Η πρόταση προβλέπει κάλυψη τόσο στα νέα ασφαλιστήρια κτιρίων όσο και στα ήδη υπάρχοντα συμβόλαια, με συγκεκριμένα όρια συμμετοχής των ιδιοκτητών στο κόστος των ζημιών. Πρόκειται ακόμη για σχέδιο και όχι για μέτρο που έχει τεθεί σε ισχύ.
Η υπουργός Δικαιοσύνης Stefanie Hubig και ο υπουργός Οικονομικών Lars Klingbeil, αμφότεροι από το SPD, έχουν καταρτίσει τις βασικές κατευθύνσεις ενός νομοσχεδίου, τις οποίες εξασφάλισε η εφημερίδα Kölner Stadt-Anzeiger. Σήμερα η ασφάλιση κτιρίων κατοικίας δεν περιλαμβάνει ως τυπική κάλυψη όλες τις ζημιές από φυσικά φαινόμενα.
Τι προβλέπεται για νέα και υπάρχοντα συμβόλαια
Σύμφωνα με τις προτάσεις, κάθε νέα ασφάλιση κτιρίου κατοικίας θα πρέπει να καλύπτει και στοιχειώδεις φυσικούς κινδύνους, όπως πλημμύρες και έντονες βροχοπτώσεις. Σε περίπτωση ζημιάς, η οικονομική συμμετοχή του ιδιοκτήτη προβλέπεται να μην υπερβαίνει τις 20.000 ευρώ.


Για τα συμβόλαια που βρίσκονται ήδη σε ισχύ, οι ασφαλιστικές εταιρείες θα προτείνουν επέκταση της κάλυψης. Εάν ο ιδιοκτήτης δεν απαντήσει στην πρόταση, η προστασία θα επεκτείνεται αυτόματα μετά την πάροδο ενός έτους, όπως περιγράφεται στο σχέδιο.
Στις λεγόμενες στοιχειώδεις ζημιές περιλαμβάνονται καταστροφές σε κτίρια από πλημμύρες, σεισμούς και χιονοστιβάδες. Το ύψος των ασφαλίστρων εξαρτάται τόσο από την αξία του ακινήτου όσο και από τον κίνδυνο που αντιμετωπίζει η περιοχή όπου βρίσκεται.
Φθηνότερη κάλυψη και κόστος για τους ενοικιαστές
Η κυβέρνηση εξετάζει επίσης μια μορφή ελάχιστης ασφάλισης, με χαμηλότερο ασφάλιστρο αλλά πιο περιορισμένη προστασία. Σε αυτή την επιλογή, οι ιδιοκτήτες θα μπορούσαν να επιβαρύνονται με ποσό έως 100.000 ευρώ από τις ζημιές.
Ανοιχτό παραμένει και το ζήτημα της επιβάρυνσης των ενοικιαστών. Οι Hubig και Klingbeil προτείνουν να εξεταστεί κατά πόσο μπορεί να απαγορευτεί νομοθετικά η μετακύλιση από τους εκμισθωτές του κόστους ασφάλισης έναντι ακραίων φυσικών φαινομένων στα ενοίκια. Δεν πρόκειται, στο παρόν στάδιο, για θεσπισμένη απαγόρευση.
Γιατί προωθείται η αλλαγή
Στοιχεία της Γερμανικής Ένωσης Ασφαλιστικών Εταιρειών, τα οποία επικαλείται το υπουργείο Δικαιοσύνης, δείχνουν ότι μόνο το 59% των κτιρίων κατοικίας στη Γερμανία διαθέτει ασφάλιση έναντι τέτοιων κινδύνων. Οι ασφαλισμένες ζημιές από ακραία φυσικά φαινόμενα φτάνουν κατά μέσο όρο τα δύο δισεκατομμύρια ευρώ ετησίως.
Η Hubig αναφέρθηκε στις καταστροφικές πλημμύρες στην κοιλάδα του Ahr, επισημαίνοντας ότι η κλιματική αλλαγή αναμένεται, σύμφωνα με ειδικούς, να αυξήσει τη συχνότητα σοβαρών ζημιών σε κατοικίες. Υποστήριξε ότι η ασφαλιστική προστασία πρέπει να είναι ευρεία αλλά και οικονομικά προσιτή, τόσο για ιδιοκτήτες όσο και για ενοικιαστές.
Κατά την υπουργό, είναι η πρώτη φορά έπειτα από 25 χρόνια που παρουσιάζεται συγκεκριμένη πρόταση για το ζήτημα. Το σχέδιο πρόκειται να συζητηθεί με τα ομόσπονδα κρατίδια, τους ιδιοκτήτες, τους ενοικιαστές και τις ασφαλιστικές εταιρείες. Η ίδια τόνισε ότι η αποζημίωση των πληγέντων δεν θα πρέπει να εξαρτάται κάθε φορά από την απόφαση του κράτους να διαθέσει δημόσιο χρήμα. Χωρίς σχετική ασφάλιση, οι ιδιοκτήτες καλούνται να καλύψουν μόνοι τους επισκευές, αποκατάσταση ή ανακατασκευή.