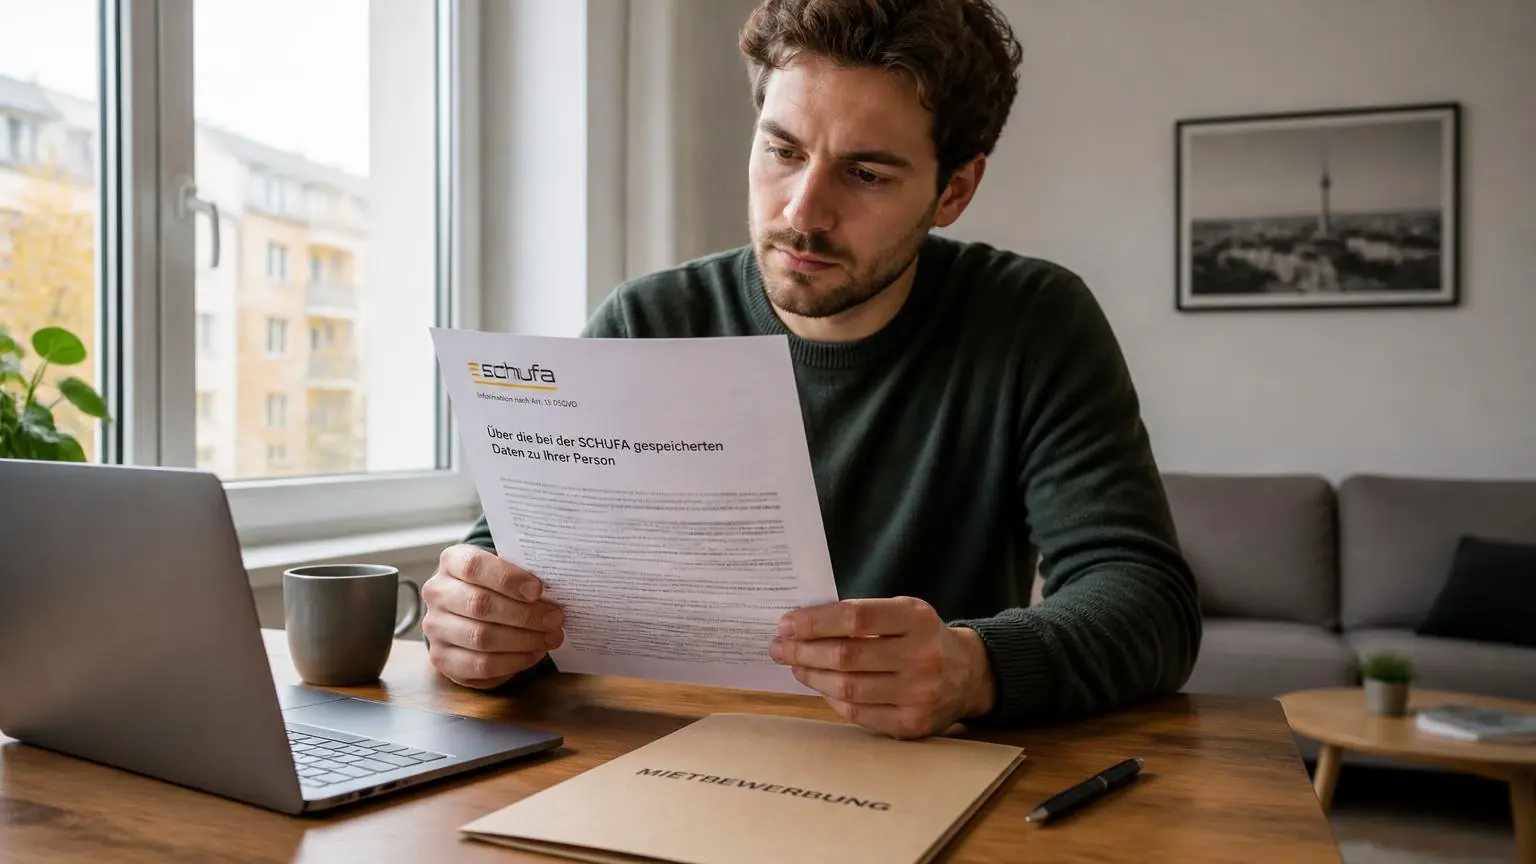

Γερμανία – Η Schufa υποχρεούται, υπό συγκεκριμένες προϋποθέσεις, να εξηγεί σε έναν καταναλωτή πώς διαμορφώθηκε η πιστοληπτική του βαθμολογία. Αυτό έκρινε το Ομοσπονδιακό Ανώτατο Δικαστήριο (BGH), διευκολύνοντας όσους αμφισβητούν μια απόρριψη δανείου ή άλλης σύμβασης στην οποία το λεγόμενο Schufa-Score είχε καθοριστική βαρύτητα.
Η απόφαση αφορά τέσσερις ιδιώτες που προσέφυγαν στη Δικαιοσύνη ζητώντας να μάθουν πώς η Schufa υπολόγισε τη βαθμολογία τους. Το δικαστήριο ξεκαθάρισε ότι η υποχρέωση αναλυτικής ενημέρωσης δεν ισχύει αυτόματα σε κάθε περίπτωση: πρέπει το σκορ να ήταν αποφασιστικός παράγοντας για την αποδοχή ή την απόρριψη της σύμβασης από την επιχείρηση.
Πώς μπορεί να τεκμηριωθεί ο ρόλος του σκορ
Το κρίσιμο σημείο της απόφασης είναι ότι ο καταναλωτής δεν χρειάζεται εξαρχής να αποδείξει με άμεσο τρόπο τι βάρυνε στην εσωτερική αξιολόγηση μιας τράπεζας ή άλλης εταιρείας. Αρκεί να δείξει ότι η Schufa διαβίβασε τη βαθμολογία του στην επιχείρηση και ότι λίγο αργότερα, για παράδειγμα, δεν εγκρίθηκε η αίτησή του για δάνειο.


Όταν συντρέχουν αυτά τα στοιχεία, τεκμαίρεται ότι το Schufa-Score έπαιξε καθοριστικό ρόλο στην αρνητική απόφαση και θεμελιώνεται δικαίωμα πλήρους ενημέρωσης για τον υπολογισμό του. Τα δικαστήρια κατώτερων βαθμίδων καλούνται τώρα να εφαρμόσουν αυτή την αρχή στις τέσσερις συγκεκριμένες υποθέσεις.
Η βαθμολογία χρησιμοποιείται από τράπεζες και εκμισθωτές ακινήτων ως ένδειξη για το κατά πόσον ένας υποψήφιος πελάτης μπορεί να ανταποκριθεί στις πληρωμές του. Η Schufa τη διαμορφώνει συγκεντρώνοντας δεδομένα για τους καταναλωτές, όμως ο ακριβής τρόπος στάθμισής τους έχει δεχθεί έντονη κριτική ως αδιαφανής.
Ο δικηγόρος καταναλωτών Thomas Schulte παρομοίασε τη διαδικασία με τη βαθμολογία στο σχολείο: δεν χρειάζεται να γνωρίζει κανείς κάθε τεχνική λεπτομέρεια, αλλά πρέπει να καταλαβαίνει πόσο μετρά κάθε παράγοντας και ποιες ενέργειες μπορούν να ανεβάσουν ή να μειώσουν την πιστοληπτική του αξιολόγηση.
Αλλαγές και στο παλιό σύστημα της Schufa
Η δικαστική κρίση αφορά το παλαιό σύστημα βαθμολόγησης, το οποίο μπορεί να χρησιμοποιείται έως το τέλος του 2028 λόγω μεταβατικής περιόδου. Παράλληλα υπάρχει ήδη νέο μοντέλο, το οποίο η Schufa παρουσιάζει ως πιο κατανοητό για τους πολίτες.
Η εκπρόσωπος της εταιρείας Tanja Panhans αναγνώρισε την κριτική ότι η βαθμολόγηση λειτουργούσε σαν «μαύρο κουτί». Όπως εξήγησε, στόχος είναι οι καταναλωτές να βλέπουν ποια δεδομένα τηρούνται για αυτούς, πώς λειτουργεί η Schufa και πώς προκύπτει το σκορ. Διευκρίνισε, πάντως, ότι οι τράπεζες και οι άλλες επιχειρήσεις λαμβάνουν υπόψη και πολλές πρόσθετες πληροφορίες πριν αποφασίσουν για μια σύμβαση.
Η Schufa σχεδιάζει να αυξήσει τη διαφάνεια και του παλαιού συστήματος μέσα στον Νοέμβριο του 2026. Τον ίδιο μήνα τίθενται σε ισχύ νέες ρυθμίσεις για την προστασία δεδομένων, οι οποίες διευκολύνουν την πρόσβαση σε τέτοιες εξηγήσεις. Το πώς ακριβώς θα εφαρμοστούν στην πράξη παραμένει ακόμη ανοιχτό.